Assurance vie : comment ça marche ?
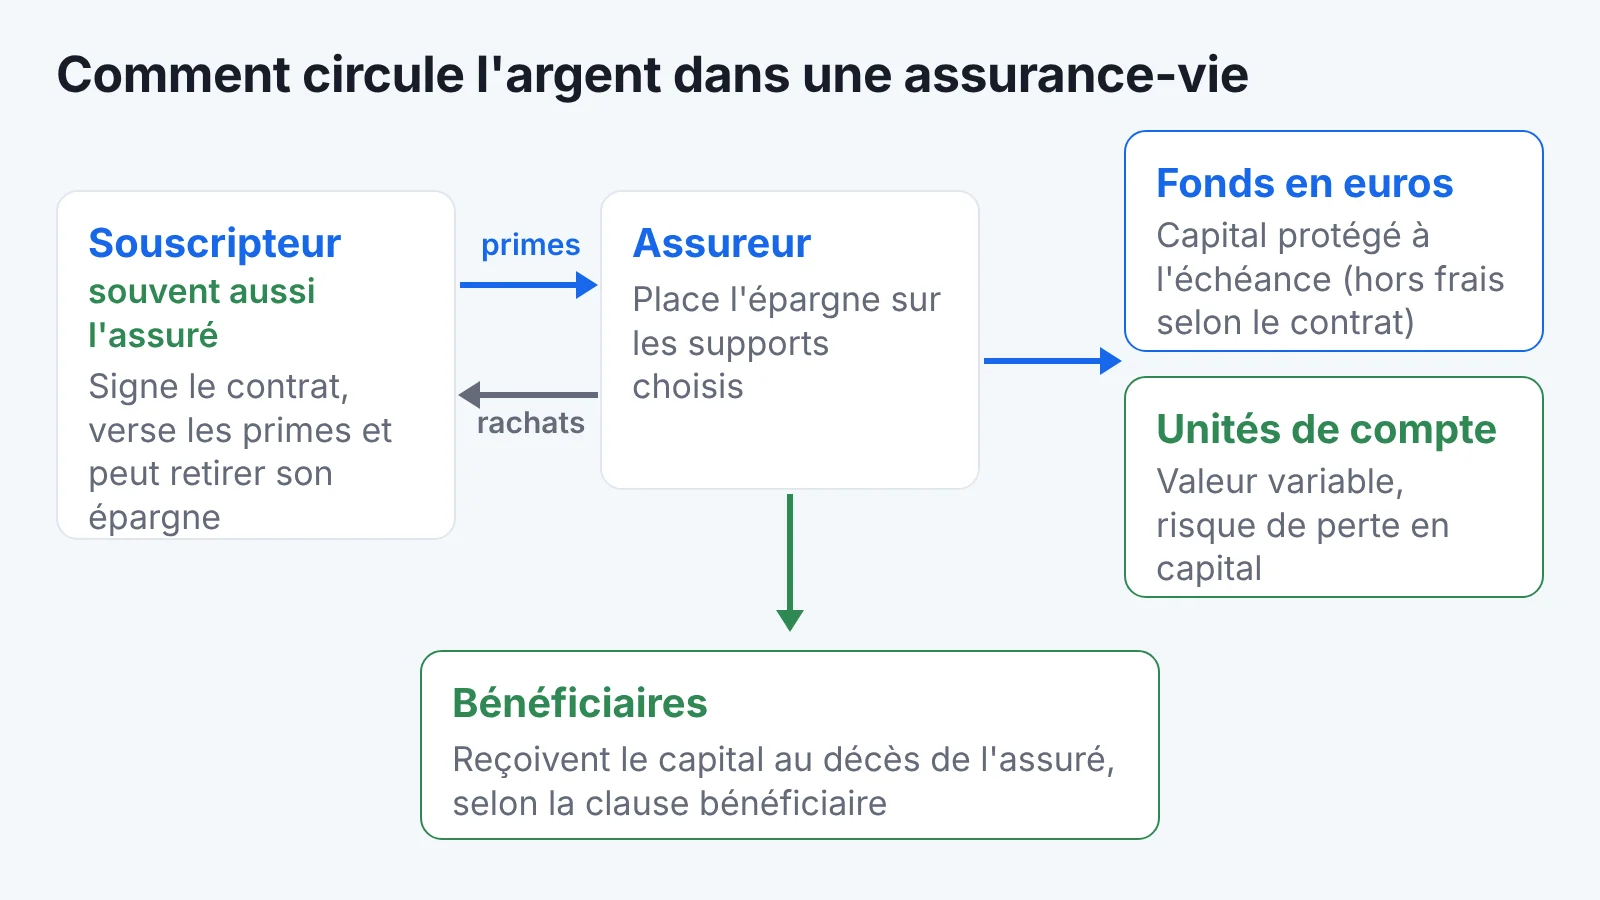
Une assurance-vie est un contrat d'épargne conclu avec un assureur : vous versez des sommes quand vous le souhaitez, il les place sur un fonds en euros ou des unités de compte, et vous pouvez en principe les retirer à tout moment. L'impôt sur le revenu ne porte que sur les gains d'un retrait : dans un exemple fictif, sur 10 000 € retirés d'un contrat valant 50 000 € pour 40 000 € versés, 2 000 € sont imposables.
Au décès de l'assuré, le capital revient aux bénéficiaires désignés : pour les versements effectués avant 70 ans, chacun dispose d'un abattement de 152 500 €, appliqué une seule fois pour tous les contrats sur la tête du même assuré. Règles de 2026, pour un résident fiscal français affilié à la sécurité sociale française et un assureur établi en France.
Comment fonctionne un contrat d'assurance-vie ?
Le contrat associe quatre rôles. Le souscripteur signe le contrat, effectue les versements, appelés primes, et peut retirer son épargne. L'assuré est la personne dont le décès entraîne le versement du capital ; c'est en général le souscripteur lui-même. Le ou les bénéficiaires reçoivent ce capital au décès de l'assuré. L'assureur, enfin, place les sommes et s'engage à verser un capital ou une rente dans les conditions prévues au contrat.
Les versements peuvent être ponctuels ou périodiques, et aucun plafond légal ne limite les sommes placées. Après la signature, vous disposez de 30 jours calendaires pour renoncer au contrat, à compter du moment où vous êtes informé de sa conclusion, par lettre recommandée ou recommandé électronique, avec demande d'avis de réception ; l'assureur rembourse alors les sommes versées sous 30 jours au plus. Chaque année, il vous indique la valeur de rachat du contrat, c'est-à-dire la somme que vous pourriez retirer.
À quoi sert une assurance-vie ?
Selon l'AMF, elle permet de faire fructifier son épargne, de se constituer un complément de revenu et de préparer sa succession ; service-public.fr y ajoute la préparation de la retraite. Le tableau suivant met en regard ce que permet le contrat et la limite correspondante.
| Ce que permet l'assurance-vie | Limite correspondante |
|---|---|
| Retirer l'épargne, en principe à tout moment | Paiement dans un délai maximal de deux mois ; accord d'un bénéficiaire acceptant |
| Choisir entre fonds en euros et unités de compte | Risque de perte sur les unités de compte |
| Choisir ses supports et son mode de gestion | Frais sur versement, de gestion et d'arbitrage, qui réduisent le rendement |
| Impôt sur le revenu limité aux gains, payé lors d'un retrait | Prélèvements sociaux annuels sur le fonds en euros |
Où est placé l'argent : fonds en euros et unités de compte
Sur le fonds en euros, investi principalement en obligations d'États et d'entreprises, l'assureur est tenu, selon l'AMF, de rembourser le capital versé à l'échéance du contrat. L'AMF précise que, dans certains contrats, cette protection s'entend hors frais de gestion. Si le rendement ne couvre pas ces frais, l'épargne peut alors diminuer.
Les unités de compte sont des parts de supports financiers diversifiés, par exemple des fonds investis en actions ou en obligations. Leur valeur suit celle des actifs détenus, à la hausse comme à la baisse, et l'assureur ne protège pas le capital investi sur ces supports. L'AMF recommande de n'investir sur les unités de compte risquées que l'argent que vous êtes sûr de pouvoir bloquer pendant plusieurs années, au moins cinq ans.
Les contrats multisupports permettent de répartir l'épargne entre le fonds en euros et des unités de compte, puis de la déplacer d'un support à l'autre (arbitrage, parfois facturé). En gestion libre, vous décidez de la répartition ; en gestion déléguée (pilotée ou sous mandat selon les contrats), un professionnel s'en charge selon votre profil de risque.
Les frais, et ce qu'ils coûtent sur vingt ans
L'AMF recense plusieurs catégories de frais : de dossier ou d'adhésion, sur versement (proportionnels et négociables), de gestion annuels prélevés sur l'épargne, d'arbitrage, de rachat (plus rares) et, pour les unités de compte, les frais propres à chaque support. Les frais à l'entrée et sur versement d'une année ne peuvent dépasser 5 % des primes versées cette année-là (article L132-21-1 du code des assurances).
Exemple fictif, avec ses hypothèses : 20 000 € versés en une fois, des supports qui progressent de 3 % par an avant frais, des frais de gestion prélevés chaque année sur l'épargne, aucun retrait, impôts et prélèvements sociaux non pris en compte.
| Frais de gestion annuels | Valeur au bout de 20 ans | Rendement annuel après frais |
|---|---|---|
| Aucun | 36 122,22 € | 3,00 % |
| 0,5 % | 32 676,54 € | 2,485 % |
| 1 % | 29 544,62 € | 1,97 % |
Passer de 0,5 % à 1 % de frais de gestion coûte ainsi 3 131,92 € sur vingt ans dans cet exemple fictif, plus de 15 % de la somme versée au départ (3 445,68 € entre 0 % et 0,5 %). Des frais sur versement de 3 % retireraient en outre 600 € dès l'ouverture. Un simulateur d'intérêts composés permet de tester d'autres rendements nets de frais.
Peut-on retirer son argent d'une assurance-vie ?
Oui, au moyen d'un rachat : partiel et renouvelable, il laisse le contrat ouvert ; total, il le clôt. L'assureur doit verser la valeur de rachat dans un délai qui ne peut excéder deux mois (article L132-21 du code des assurances). Si le contrat le prévoit, vous pouvez aussi demander une avance : l'assureur vous prête une partie de l'épargne, à un taux d'intérêt fixé au contrat. L'avance n'est pas imposable, mais une avance non remboursée peut être traitée comme un rachat partiel.
Pour couvrir les imprévus, vous pouvez garder une épargne de précaution disponible rapidement, distincte de l'argent placé à plus long terme.
Lors d'un rachat total, l'AMF indique que vous pouvez choisir une rente viagère plutôt que le capital en une fois : l'assureur vous verse alors un revenu jusqu'à votre décès, dans les conditions prévues au contrat. L'imposition de cette rente n'est pas détaillée dans ce guide.
Une limite existe : lorsqu'un bénéficiaire a accepté le bénéfice du contrat, le souscripteur ne peut plus effectuer de rachat ni obtenir d'avance sans son accord (article L132-9 du code des assurances).
Comment est calculée la part imposable d'un retrait ?
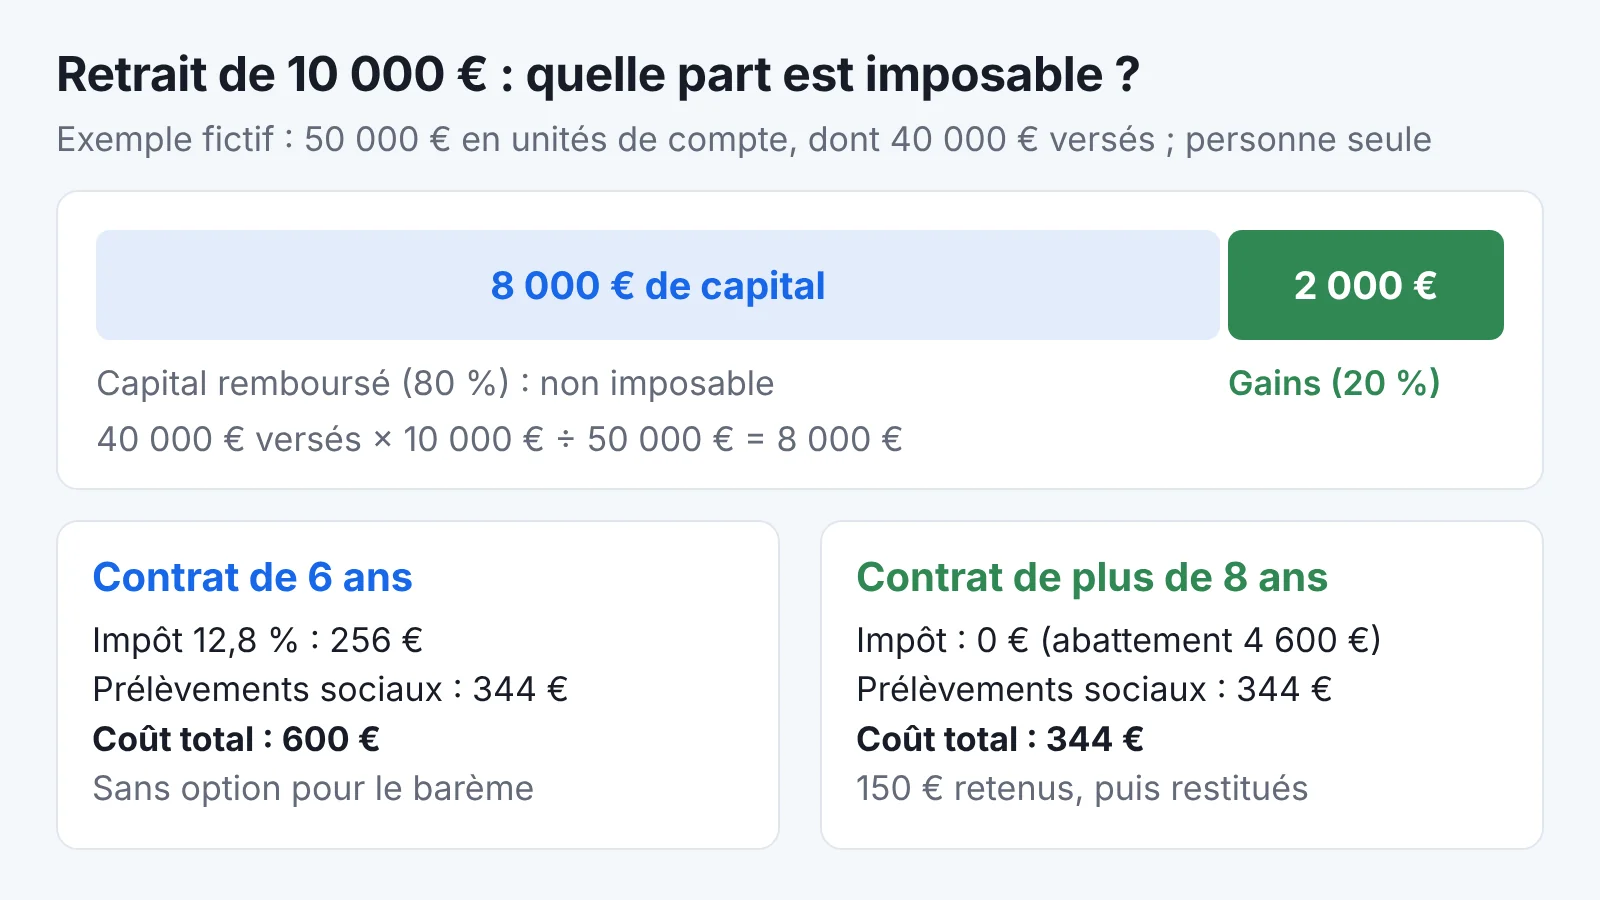
Un retrait contient du capital (une partie des sommes versées) et des gains, dans la même proportion que le contrat. Le BOFiP donne la formule : gains imposables = montant du rachat − (total des primes versées × montant du rachat ÷ valeur totale du contrat au jour du rachat). Lors des retraits suivants, les primes déjà remboursées par un rachat antérieur sont retirées du total des primes.
Pour un contrat en unités de compte ou multisupport qui vaut moins que les primes non encore remboursées, l'administration admet que la part de capital soit plafonnée au montant retiré : le retrait ne contient alors aucun gain imposable.
Exemple fictif, avec ses hypothèses : un contrat entièrement investi en unités de compte vaut 50 000 €, pour 40 000 € versés depuis le 27 septembre 2017 et aucun retrait antérieur. Vous retirez 10 000 €. La part de capital est de 40 000 × 10 000 ÷ 50 000 = 8 000 €, et les gains imposables s'élèvent à 2 000 €. Le retrait brut est effectué en 2026 auprès d'un assureur établi en France, sur un contrat de 6 ans ou sur un contrat ouvert en octobre 2017 ; le contribuable est une personne seule, sans autre retrait dans l'année, sans dispense d'acompte, sans option pour le barème ni cas d'exonération.
| Étape | Contrat de 6 ans | Contrat de plus de 8 ans |
|---|---|---|
| Gains compris dans le retrait | 2 000 € | 2 000 € |
| Acompte d'impôt retenu par l'assureur | 256 € (12,8 %) | 150 € (7,5 %) |
| Prélèvements sociaux retenus (17,2 %) | 344 € | 344 € |
| Somme versée sur votre compte | 9 400 € | 9 506 € |
| Impôt définitif après la déclaration | 256 € | 0 € (abattement de 4 600 €) |
| Coût final | 600 € | 344 € (acompte de 150 € restitué l'année suivante) |
Sur le fonds en euros, les prélèvements sociaux auraient été retenus chaque année sur les intérêts, et non lors du retrait ; sur les unités de compte, ils le sont lors d'un retrait ou au dénouement du contrat.
Comment est imposé un retrait en 2026 ?
Pour les versements effectués depuis le 27 septembre 2017, l'assureur retient lors du retrait un acompte d'impôt (le prélèvement forfaitaire non libératoire) de 12,8 % si le contrat a moins de huit ans, de 7,5 % à partir de son huitième anniversaire. Vous déclarez ensuite les gains l'année suivante : l'acompte est déduit de l'impôt calculé et l'excédent éventuel est restitué. Avant huit ans, l'impôt définitif est de 12,8 %, sauf option pour le barème progressif ou exonération.
Quelle que soit la durée du contrat, les gains sont exonérés d'impôt si le retrait suit, pour le souscripteur, son conjoint ou son partenaire de Pacs, un licenciement, une invalidité de 2e ou 3e catégorie, une mise à la retraite anticipée ou la cessation d'une activité non salariée à la suite d'un jugement de liquidation judiciaire. Le retrait doit intervenir avant la fin de l'année qui suit l'événement ; service-public.fr détaille les autres conditions.
À partir du huitième anniversaire, un abattement annuel de 4 600 € pour une personne seule, ou de 9 200 € pour un couple soumis à imposition commune, s'applique aux gains retirés sur l'ensemble de vos contrats. Le surplus est imposé à 7,5 % tant que le total des primes versées et non encore remboursées sur vos contrats, apprécié au 31 décembre de l'année précédant le retrait, n'excède pas 150 000 € (montant compris ; seuil personnel, non doublé pour un couple). Au-delà, le taux de 12,8 % peut s'appliquer à tout ou partie des gains liés aux versements effectués depuis le 27 septembre 2017, selon la répartition des versements.
L'option pour le barème (case 2OP de la déclaration) est globale : elle vaut pour l'ensemble de vos revenus de placement et plus-values de l'année soumis au prélèvement forfaitaire unique.
Les gains des versements antérieurs au 27 septembre 2017 suivent des règles plus anciennes, avec notamment des exonérations sous conditions pour certains contrats anciens, détaillées sur la fiche F22414 de service-public.fr.
Les gains d'une assurance-vie sont en principe soumis aux prélèvements sociaux, même exonérés d'impôt sur le revenu ou dispensés d'acompte. Sur l'assurance-vie, leur taux reste de 17,2 % en 2026, alors qu'il est passé à 18,6 % pour la plupart des autres placements ; les contrats de rente-survie et d'épargne handicap font exception et supportent 18,6 % (taux des prélèvements sociaux en 2026). D'autres règles valent pour les non-résidents et les affiliés à la sécurité sociale d'un autre pays de l'Espace économique européen ou de la Suisse.
En cas d'invalidité, l'article L136-7 du code de la sécurité sociale, qui soumet ces gains aux prélèvements sociaux, ne prévoit pas d'exonération. Une réponse ministérielle publiée au Journal officiel le 27 mars 2012 admet pourtant une exonération de prélèvements sociaux lorsque le contrat est dénoué à la suite de l'invalidité de la personne qui perçoit les gains ou de son conjoint. Elle vise les gains perçus au plus tard à la fin de l'année qui suit l'invalidité. Service-public.fr ne reprend pas cette exception : faites confirmer par l'assureur qu'il l'applique avant le retrait.
Ces retenues supposent un assureur établi en France. Un contrat souscrit auprès d'un organisme établi hors de France se déclare en outre avec la déclaration de revenus (formulaire 3916-3916 bis), sous peine d'amende ; le paiement de l'impôt sur ses gains est hors du périmètre de ce guide.
Que se passe-t-il au décès de l'assuré ?
Le capital est versé aux personnes désignées dans la clause bénéficiaire. Il ne fait pas partie de la succession de l'assuré (article L132-12 du code des assurances). Il échappe aussi aux règles du rapport à succession et de la réduction pour atteinte à la réserve des héritiers du souscripteur, c'est-à-dire la part minimale que la loi attribue à certains héritiers comme les enfants. Les primes versées y échappent également, sauf si elles étaient « manifestement exagérées » eu égard aux facultés du souscripteur (article L132-13).
Si le contrat ne désigne aucun bénéficiaire, le capital fait partie du patrimoine ou de la succession du souscripteur (article L132-11 du code des assurances), donc de sa succession lorsqu'il est aussi l'assuré, et perd l'avantage fiscal propre à l'assurance-vie. La rédaction de la clause compte : service-public.fr rappelle qu'une clause qui désigne « mon conjoint » exclut en principe le partenaire de Pacs et le concubin.
La fiscalité dépend de l'âge qu'avait l'assuré au moment de chaque versement. Le conjoint marié et le partenaire de Pacs ne sont pas soumis à cette fiscalité. Les frères et sœurs ne le sont pas non plus s'ils remplissent trois conditions : être célibataires, veufs, divorcés ou séparés de corps ; avoir plus de 50 ans ou une infirmité qui les empêche de subvenir à leurs besoins par leur travail ; avoir été constamment domiciliés avec l'assuré pendant les cinq ans précédant le décès.
| Versements effectués | Fiscalité pour chaque bénéficiaire |
|---|---|
| Avant les 70 ans de l'assuré (contrats souscrits depuis le 20 novembre 1991 ; voir les cas particuliers) | Abattement de 152 500 € par bénéficiaire, appliqué une seule fois pour l'ensemble des contrats sur la tête de l'assuré, puis prélèvement de 20 % sur la part taxable (après abattement) jusqu'à 700 000 € et de 31,25 % au-delà |
| Après les 70 ans de l'assuré (mêmes contrats) | Droits de succession, selon le lien de parenté, sur les versements qui dépassent 30 500 € (abattement unique pour l'ensemble des contrats de l'assuré, réparti entre les bénéficiaires imposables au prorata de leur part) ; les gains produits par ces versements sont exonérés |
Pour les versements effectués avant 70 ans, le prélèvement est retenu par l'assureur. Selon l'article 990 I du code général des impôts, le seuil légal de 700 000 € s'apprécie sur la part taxable de chaque bénéficiaire, après abattement. Dans le cas général, lorsque seul l'abattement de 152 500 € s'applique, ce seuil équivaut à un capital reçu de 852 500 € : le taux de 31,25 % ne vise alors que la part du capital qui dépasse ce montant.
Exemple fictif, avec ses hypothèses : lors d'un décès survenu en 2026, un enfant reçoit 200 000 € d'un contrat souscrit en 2005 et alimenté avant les 70 ans de son parent, seul contrat sur la tête de celui-ci ; les prélèvements sociaux ne sont pas pris en compte. La part taxable est de 47 500 € et le prélèvement de 9 500 €.
Le prélèvement de 20 % ou 31,25 % vise les capitaux issus des primes versées depuis le 13 octobre 1998. La limite des 70 ans ne joue que pour les contrats souscrits depuis le 20 novembre 1991 : pour un contrat plus ancien qui n'a pas été modifié de façon substantielle, ces primes relèvent du prélèvement quel que soit l'âge de l'assuré lors du versement. Les primes versées avant le 13 octobre 1998 obéissent à des règles particulières, en général plus favorables.
Dans les deux cas, les prélèvements sociaux restent dus sur les gains qui n'y ont pas encore été soumis, notamment ceux des unités de compte.
Avant de signer : ce qu'il faut vérifier dans le contrat
Le document d'informations clés (DIC), que l'AMF invite à lire, et la notice permettent de comparer les contrats.
| Point à vérifier | Où le trouver | Pourquoi |
|---|---|---|
| Frais sur versement | DIC, notice d'information | Ils réduisent d'emblée la somme placée, dans la limite de 5 % des primes de l'année (article L132-21-1 du code des assurances) |
| Frais de gestion annuels, fonds en euros et unités de compte | DIC, annexe des frais | Passer de 0,5 % à 1 % représente 3 131,92 € sur vingt ans dans l'exemple fictif ci-dessus |
| Protection du capital sur le fonds en euros | Notice, conditions générales | Elle peut s'entendre avant ou après frais de gestion |
| Clause bénéficiaire | Bulletin de souscription | Une rédaction imprécise peut écarter la personne visée |
Questions fréquentes
L'argent placé sur une assurance-vie est-il bloqué pendant 8 ans ?
Non. Les huit ans sont un seuil fiscal, pas une durée de blocage : un retrait reste possible avant, mais ses gains ne profitent pas encore de l'abattement annuel ni du taux de 7,5 % réservés aux contrats de plus de huit ans.
Peut-on avoir plusieurs contrats d'assurance-vie ?
Oui, mais les avantages fiscaux ne se multiplient pas avec le nombre de contrats. De votre vivant, l'abattement annuel et le seuil de 150 000 € de primes s'apprécient sur l'ensemble de vos contrats. Au décès, l'abattement de 152 500 € par bénéficiaire et celui de 30 500 €, global, s'appliquent une seule fois pour l'ensemble des contrats souscrits sur la tête du même assuré, même auprès de plusieurs assureurs.
Faut-il déclarer les retraits d'assurance-vie aux impôts ?
Oui : les gains compris dans un retrait se déclarent l'année suivante, même si l'assureur a déjà retenu un acompte de 12,8 % ou de 7,5 %, et la part de capital remboursée n'est pas imposable. L'acompte n'est pas retenu si votre revenu fiscal de référence de l'avant-dernière année est inférieur à 25 000 € (50 000 € pour un couple soumis à imposition commune). Il faut en demander la dispense à l'assureur au plus tard lors de l'encaissement du retrait (article 242 quater du code général des impôts). La fiche de service-public.fr cite encore le 30 novembre de l'année précédente, délai général qui ne vise pas l'assurance-vie. La dispense ne porte que sur l'acompte d'impôt : elle ne supprime pas les prélèvements sociaux.
Peut-on changer le bénéficiaire d'une assurance-vie ?
Oui, tant que le bénéficiaire n'a pas accepté le bénéfice du contrat. Le souscripteur modifie la clause par avenant au contrat, en remplissant les formalités de l'article 1690 du code civil ou par testament ; si l'assuré est une autre personne, son accord est exigé, à peine de nullité (article L132-8 du code des assurances). L'acceptation, par avenant ou par un écrit notifié à l'assureur, exige l'accord du souscripteur et n'est en principe possible qu'à partir de 30 jours calendaires après qu'il a été informé de la conclusion du contrat. Une fois le bénéfice accepté, le souscripteur ne peut plus modifier seul la clause.
Quel montant minimum faut-il pour ouvrir une assurance-vie ?
C'est chaque contrat qui fixe le montant minimal des versements, et il varie d'un assureur à l'autre.
À lire aussi
- Épargne de précaution : combien mettre de côté ?Épargne de précaution : 2 à 6 mois de revenus selon la Banque de France. Calcul pas à pas, exemple fictif chiffré, livrets adaptés et taux en vigueur.
- Prélèvements sociaux 2026 : quel taux pour quels placements ?Prélèvements sociaux 2026 : 18,6 % en général, 17,2 % pour l'assurance-vie, l'épargne logement ou la location nue. Exceptions, calendrier, exemples.
- Comment calculer des intérêts composés avec des versements mensuels ?Intérêts composés avec versements mensuels : formule pas à pas, fonctions VC et VPM d'Excel, choix du taux mensuel et exemple fictif recalculé.
Sources
- Service-public.fr – Contrat d'assurance-vie : souscription
- Service-public.fr – Comment sont imposés les revenus d'un contrat d'assurance-vie ?
- impots.gouv.fr – Brochure pratique de l'impôt sur le revenu 2026 : revenus soumis à un prélèvement forfaitaire
- BOFiP – BOI-RPPM-RCM-20-10-20-50 : produits imposables en cas de rachat partiel
- Légifrance – Code général des impôts, article 990 I (capitaux décès)
- AMF – L'assurance-vie