Prélèvements sociaux 2026 : quel taux pour quels placements ?
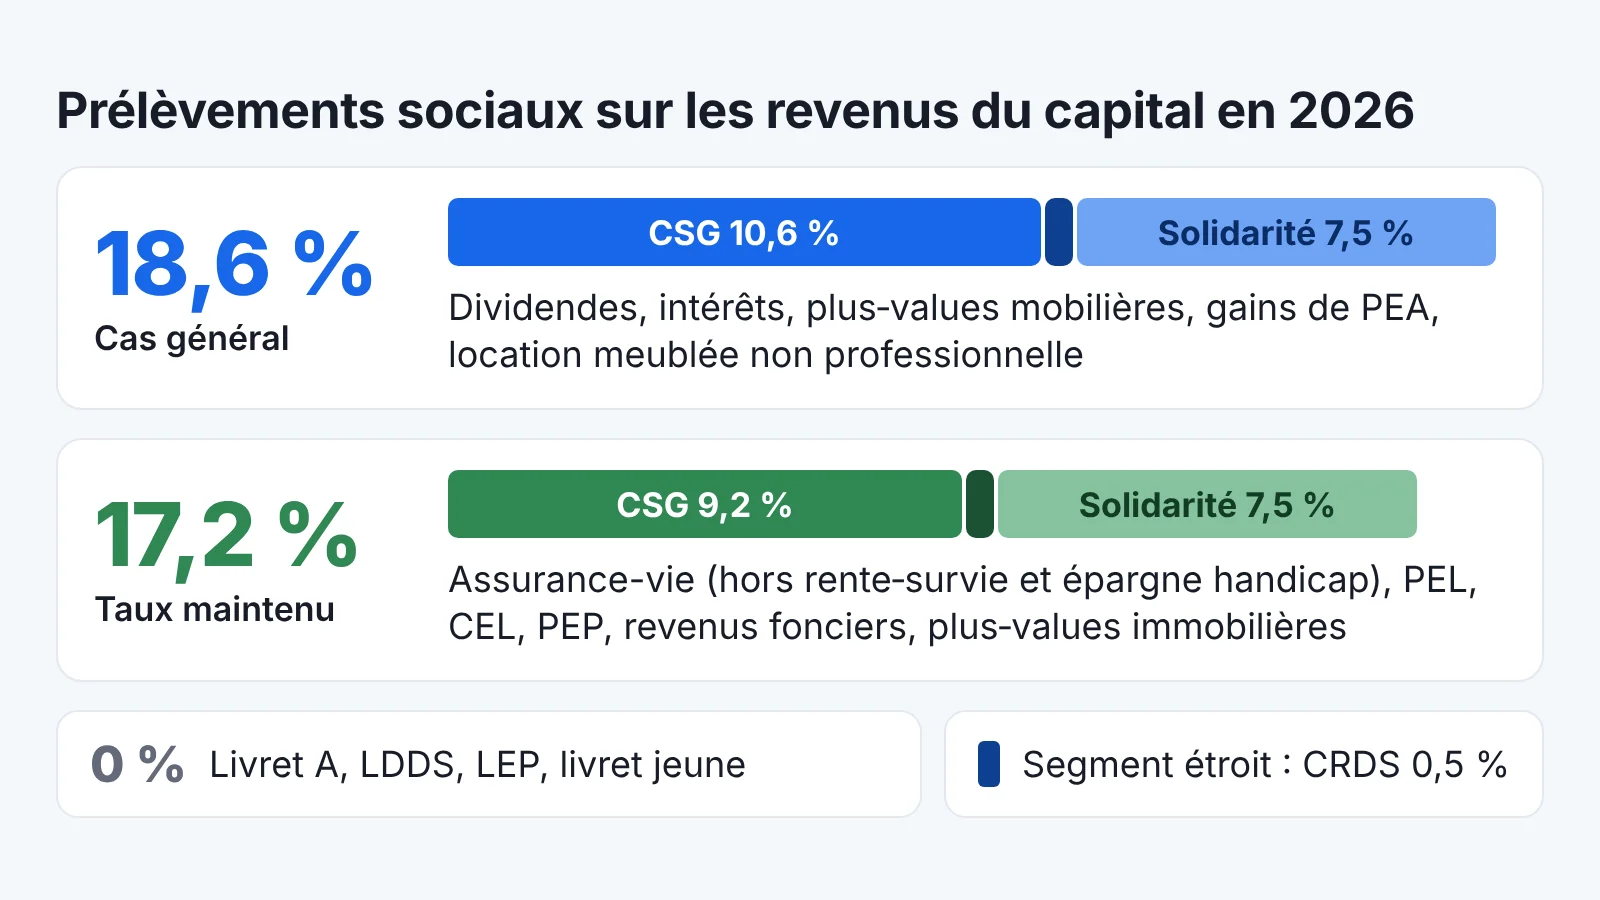
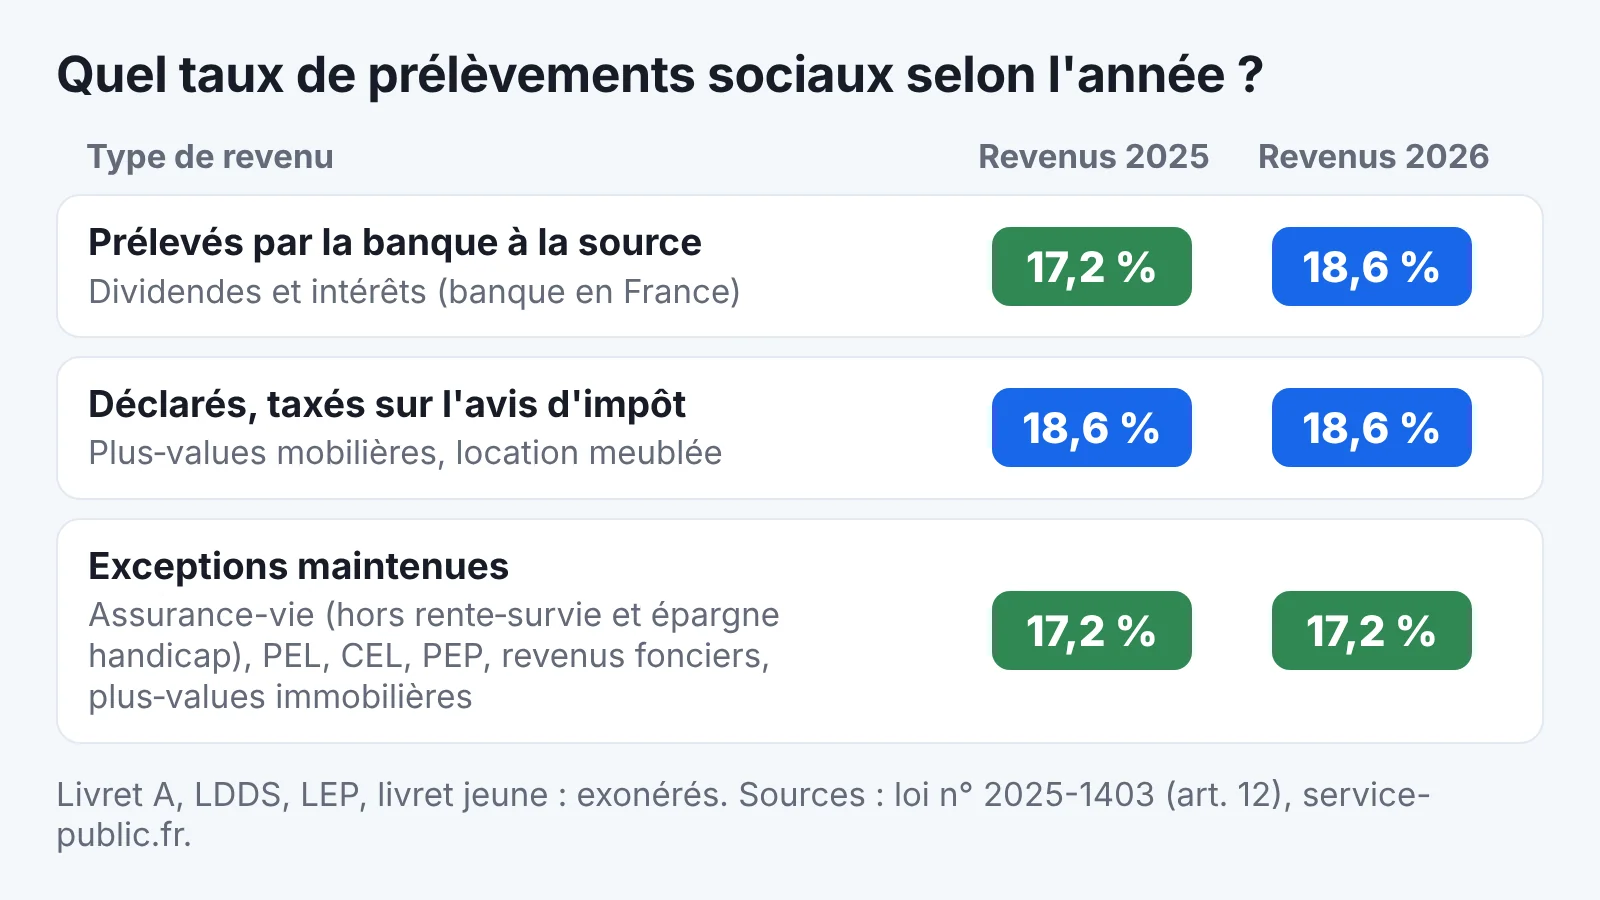
En 2026, les prélèvements sociaux sur les revenus du capital s'élèvent à 18,6 % dans le cas général, contre 17,2 % auparavant : 186 € sur 1 000 € de dividendes perçus en 2026 sur un compte-titres, au lieu de 172 €. L'ancien taux de 17,2 % reste appliqué à l'assurance-vie, à l'épargne logement, au plan d'épargne populaire, aux revenus fonciers et aux plus-values immobilières, avec quelques exceptions détaillées plus bas. Les livrets réglementés restent exonérés.
Pour les plus-values de valeurs mobilières et la location meublée non professionnelle, le taux de 18,6 % s'applique déjà aux revenus de 2025, sur l'avis d'impôt reçu en 2026. Les taux présentés ici concernent les revenus du patrimoine et des placements, pas la CSG prélevée sur les salaires et les pensions.
Taux des prélèvements sociaux en 2026 : 18,6 % dans le cas général
Les prélèvements sociaux réunissent trois contributions. Seule la contribution sociale généralisée (CSG) a augmenté : son taux sur les revenus du patrimoine et les produits de placement est passé de 9,2 % à 10,6 %, en application de l'article 12 de la loi de financement de la sécurité sociale pour 2026 (loi n° 2025-1403 du 30 décembre 2025, publiée au Journal officiel du 31 décembre 2025). La même loi maintient l'ancien taux de CSG pour une liste limitative de revenus.
| Composante | Cas général en 2026 | Revenus restés à l'ancien taux | Déductible du revenu imposable |
|---|---|---|---|
| CSG | 10,6 % | 9,2 % | 6,8 points, si le revenu est imposé au barème |
| CRDS | 0,5 % | 0,5 % | Non |
| Prélèvement de solidarité | 7,5 % | 7,5 % | Non |
| Total | 18,6 % | 17,2 % | 6,8 points |
On lit parfois « CSG à 18,6 % » : c'est l'ensemble des prélèvements sociaux qui atteint ce niveau, la CSG seule étant à 10,6 %. Pour les dividendes, les intérêts (hors épargne logement) et les plus-values de valeurs mobilières imposés au prélèvement forfaitaire unique (PFU, souvent appelé flat tax), le taux global passe ainsi à 31,4 % : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux.
Les personnes qui résident fiscalement en France mais travaillent dans un autre pays de l'Espace économique européen ou en Suisse, et sont affiliées à la sécurité sociale de ce pays, ne paient ni CSG ni CRDS : seul le prélèvement de solidarité de 7,5 % est dû.
Flat tax à 31,4 % : l'effet sur un rendement net
Exemple fictif : 10 000 € placés un an sur un compte à terme, à un taux brut hypothétique de 3 %, intérêts versés en 2026 et imposés au PFU. Les intérêts de 300 € supportent 94,20 € de prélèvements (31,4 %), soit 205,80 € nets et un rendement net de 2,058 %, contre 210 € et 2,100 % avec l'ancien taux global de 30 %. Pour mesurer l'effet d'un rendement net sur plusieurs années, vous pouvez utiliser un simulateur d'intérêts composés en y saisissant le taux après prélèvements.
Quels placements restent à 17,2 % en 2026 ?
La loi énumère les revenus qui conservent une CSG à 9,2 % ; tous les autres revenus du capital soumis aux prélèvements sociaux passent en principe à 18,6 %. Le tableau tient compte des précisions de l'administration, détaillées ensuite.
| Revenu ou placement | Prélèvements sociaux en 2026 |
|---|---|
| Dividendes et intérêts d'un compte-titres, intérêts d'un compte à terme ou d'un livret bancaire fiscalisé | 18,6 % |
| Plus-values de cession d'actions, d'obligations ou de parts de fonds (compte-titres) | 18,6 % |
| Gains d'un PEA lors d'un retrait ou de la clôture | 18,6 % (voir les cas particuliers) |
| Bénéfices de location meublée non professionnelle non soumis aux cotisations sociales | 18,6 % |
| Contrats de rente-survie et d'épargne handicap | 18,6 % |
| Autres contrats d'assurance-vie et de capitalisation (gains, rachats) | 17,2 % |
| PEL et CEL : intérêts et primes d'épargne | 17,2 % |
| Plan d'épargne populaire (PEP) | 17,2 % |
| Revenus fonciers (location nue) | 17,2 % |
| Plus-values immobilières | 17,2 % |
| Livret A, LDDS, LEP, livret jeune | Exonérés |
Les cas particuliers à connaître
Pour l'épargne logement, la loi maintient expressément l'ancien taux pour les intérêts et primes des CEL ouverts jusqu'au 31 décembre 2017, pour les intérêts de PEL exonérés d'impôt sur le revenu (plans ouverts avant 2018, pendant leurs douze premières années) et pour les primes d'épargne des PEL. Les autres intérêts d'épargne logement ne figurent pas expressément dans cette liste : ceux des PEL et CEL ouverts depuis le 1er janvier 2018, imposables dès la première année, et ceux d'un PEL ouvert avant 2018 après sa douzième année. Pour eux aussi, service-public.fr (17,2 %) et la brochure fiscale 2026 de la DGFiP (CSG maintenue à 9,2 % pour « l'épargne logement ») retiennent l'ancien taux, sans distinction selon la date d'ouverture.
Le calendrier du prélèvement dépend, lui, de la date d'ouverture : chaque année pour un PEL ouvert depuis le 1er mars 2011 ; pour un PEL plus ancien, au dixième anniversaire (ou à la clôture si elle intervient avant), puis chaque année.
Pour l'assurance-vie, la loi exclut du maintien à 9,2 % les contrats de rente-survie et d'épargne handicap mentionnés à l'article 199 septies du code général des impôts : leurs produits supportent le taux de 18,6 %, comme l'indique service-public.fr. Le taux de 17,2 % vise les gains des autres contrats d'assurance-vie ; une sortie en rente viagère relève d'un régime particulier, celui des rentes viagères à titre onéreux, qui n'est pas détaillé ici.
La loi écarte aussi de la hausse certains produits « acquis ou constatés avant le 1er janvier 2026 », par renvoi à une liste de la loi de financement de la sécurité sociale pour 2018 qui comprend notamment des gains de PEA et d'épargne salariale. Les pages pratiques de l'administration ne commentent pas cette exception : pour un retrait de PEA de plus de cinq ans effectué en 2026, impots.gouv.fr indique un taux de 18,6 %. Des règles particulières existent également pour certains gains ou versements antérieurs à 2018 sur un PEA, un plan d'épargne d'entreprise (PEE) ou interentreprises (PEI), ainsi que pour les plus-values placées en report d'imposition. Dans ces situations, le relevé de l'établissement ou l'avis d'impôt détaille le calcul. Le plan d'épargne retraite (PER), les crypto-actifs et l'épargne salariale obéissent à des règles propres qui ne sont pas détaillées ici.
Une confusion fréquente concerne la location : les loyers d'un logement loué vide (revenus fonciers) restent à 17,2 %, alors que les bénéfices d'une location meublée non professionnelle passent à 18,6 % dès les revenus de 2025, sauf lorsqu'ils sont déclarés comme soumis aux cotisations sociales.
Depuis quand s'applique le taux de 18,6 % ?
La date d'application dépend de la façon dont les prélèvements sont recouvrés. La loi distingue deux familles, avec deux calendriers différents.
Les produits de placement sont les revenus soumis aux prélèvements au moment du versement : la banque ou l'assureur établi en France les retient lui-même (dividendes et intérêts d'un compte en France, gains retirés d'un PEA de plus de cinq ans, par exemple) ; avec un établissement payeur situé hors de France, c'est en principe à vous de déclarer ces revenus et de payer les prélèvements (voir plus bas). Pour eux, le taux de 18,6 % s'applique aux produits perçus à compter du 1er janvier 2026. Des dividendes encaissés en décembre 2025 sur un compte-titres en France ont donc supporté 17,2 %.
Les revenus du patrimoine sont ceux sur lesquels aucun prélèvement n'est retenu au versement : l'administration calcule les prélèvements sociaux à partir de votre déclaration. C'est le cas des plus-values de cession de valeurs mobilières, des bénéfices de location meublée non professionnelle et des revenus fonciers. Pour eux, la hausse s'applique dès l'imposition des revenus de 2025, c'est-à-dire sur l'avis d'impôt reçu à l'été 2026 ; la brochure fiscale 2026 retient ainsi 18,6 % pour les plus-values de valeurs mobilières réalisées en 2025. Parmi ces revenus, seuls les revenus fonciers, exclus de la hausse, restent à 17,2 %.
Exemple chiffré : les revenus de 2025 d'un épargnant
Prenons un cas fictif. Un épargnant a perçu en 2025 les revenus suivants, sans option pour le barème progressif. Les montants sont choisis pour l'exemple.
| Revenu perçu en 2025 | Montant | Taux appliqué | Prélèvements sociaux |
|---|---|---|---|
| Plus-value de cession d'actions sur un compte-titres | 3 000 € | 18,6 % | 558,00 € |
| Dividendes encaissés sur un compte-titres ouvert en France | 1 000 € | 17,2 % | 172,00 € |
| Gain sur unités de compte compris dans un rachat d'assurance-vie | 500 € | 17,2 % | 86,00 € |
| Revenus fonciers nets d'une location nue | 4 000 € | 17,2 % | 688,00 € |
| Total | 8 500 € | 1 504,00 € |
Si tous ces revenus avaient été taxés à 17,2 %, le total aurait été de 1 462 €. L'écart de 42 € correspond exactement au 1,4 point supplémentaire appliqué à la seule plus-value (3 000 € × 1,4 %). Les prélèvements sur les dividendes et sur le gain d'assurance-vie ont été retenus par les établissements payeurs en 2025 ; ceux sur la plus-value et les revenus fonciers figurent sur l'avis d'impôt de 2026. Deux revenus de la même année peuvent donc apparaître à des taux différents.
Comment les prélèvements sociaux sont payés et ce qui est déductible
Lorsque l'établissement payeur est établi en France, vous n'avez aucune démarche à faire pour les revenus de placements : il prélève directement les contributions. Pour les revenus du patrimoine, les prélèvements figurent sur l'avis d'impôt sur le revenu, envoyé entre août et septembre. La dispense de l'acompte de 12,8 %, que l'on peut demander à sa banque avant le 30 novembre de l'année précédant le versement, sous condition de revenu fiscal de référence, ne porte que sur l'impôt sur le revenu : les prélèvements sociaux restent dus.
Si vos dividendes ou intérêts sont versés par un établissement situé hors de France, c'est en principe à vous de déclarer ces revenus et de payer les prélèvements sociaux de 18,6 % sur les revenus encaissés en 2026, avec le formulaire 2778-DIV pour les dividendes ou le formulaire 2778 pour les intérêts, dans les quinze premiers jours du mois qui suit leur encaissement. Le même formulaire sert à payer l'acompte de 12,8 %, sauf si le revenu fiscal de référence de l'avant-dernière année est inférieur à 50 000 € (75 000 € pour un couple soumis à imposition commune) pour les dividendes, ou à 25 000 € (50 000 €) pour les intérêts : l'acompte n'est alors pas dû, mais les prélèvements sociaux le restent.
Seul l'établissement payeur lui-même peut faire ces démarches à votre place, s'il est établi dans l'Union européenne ou dans un autre État de l'Espace économique européen et que vous lui avez donné mandat (pour les dividendes, cet État doit avoir conclu avec la France une convention d'assistance administrative). Ces revenus sont ensuite inscrits sur l'annexe 2047, puis reportés sur la déclaration de revenus, avec les montants déjà soumis aux prélèvements sociaux (ligne 2BH) et l'acompte déjà versé (ligne 2CK).
Une partie de la CSG, 6,8 points, est déductible du revenu imposable lorsque le revenu qui l'a supportée est imposé au barème progressif. C'est toujours le cas des revenus fonciers et des bénéfices de location meublée non professionnelle, imposés d'office au barème. Pour les dividendes, intérêts et plus-values de valeurs mobilières, il faut avoir opté pour le barème (case 2OP de la déclaration), option qui vaut pour l'ensemble de ces revenus de l'année. La CSG payée sur des revenus imposés au PFU n'est pas déductible. Pour les revenus imposés au barème, le reste de la CSG (3,8 points au taux de 10,6 %, 2,4 points au taux de 9,2 %), la CRDS et le prélèvement de solidarité ne sont pas déductibles non plus.
La déduction s'impute sur les revenus de l'année au cours de laquelle la CSG est payée. Pour des dividendes perçus en 2026, la CSG retenue en 2026 se déduit des revenus de 2026, déclarés en 2027. Pour des revenus fonciers de 2025, la CSG figure sur l'avis reçu en 2026 : sa part déductible s'impute donc sur les revenus de 2026. Le montant est prérempli sur la déclaration (case 6DE) pour les revenus du patrimoine et calculé automatiquement par l'administration pour les revenus de capitaux mobiliers imposés au barème.
Exemple fictif, avec ses hypothèses : 2 000 € de dividendes perçus en 2026 sur un compte-titres, option pour le barème exercée sur la déclaration des revenus de 2026 déposée en 2027, tranche marginale d'imposition de 30 % non modifiée par la déduction. La CSG retenue est de 212 € (10,6 %), dont 136 € déductibles (6,8 %) et 76 € non déductibles (3,8 %) ; l'ensemble des prélèvements sociaux atteint 372 € (18,6 %). La déduction de 136 € réduit d'environ 41 € l'impôt dû sur les revenus de 2026 (136 € × 30 % = 40,80 €), hors effet d'une éventuelle décote. Cet exemple isole l'effet de la CSG déductible : il ne compare pas le PFU et le barème, dont le choix dépend de l'ensemble de votre situation.
Les taux peuvent-ils changer en 2027 ?
Au 11 novembre 2026, le projet de loi de financement de la sécurité sociale pour 2027 est en cours d'examen au Parlement : l'Assemblée nationale l'a rejeté en première lecture le 23 octobre 2026, et le Sénat examine le texte initial du gouvernement. Tant qu'aucun nouveau texte n'est publié au Journal officiel, les taux présentés ici sont ceux en vigueur. Comme pour les revenus de 2025, une loi publiée en fin d'année peut toutefois s'appliquer aux revenus du patrimoine de l'année écoulée.
Questions fréquentes
Le taux des prélèvements sociaux sur les placements dépend-il des revenus, par exemple pour un retraité ?
Non. Sur les revenus du patrimoine et des placements, le taux est le même pour tous les résidents fiscaux affiliés à la sécurité sociale française : 18,6 % ou 17,2 % selon le placement. Les taux de CSG modulés selon le revenu fiscal de référence s'appliquent aux pensions de retraite, pas aux revenus du capital.
Paie-t-on des prélèvements sociaux sur un PEA de plus de 5 ans ?
Oui. Après 5 ans, les gains retirés d'un PEA sont exonérés d'impôt sur le revenu, mais restent soumis aux prélèvements sociaux : l'administration fiscale indique un taux de 18,6 % pour un retrait effectué en 2026 (des règles particulières peuvent s'appliquer à des gains anciens ; le relevé de retrait ou de clôture détaille le calcul). Les prélèvements portent sur le gain, pas sur la totalité de la somme retirée.
Un non-résident paie-t-il des prélèvements sociaux sur ses revenus français ?
Cela dépend du revenu. Selon service-public.fr, un non-résident n'en paie pas sur les revenus de placements comme l'assurance-vie, le PEL, le CEL ou le PEA, mais en paie sur les revenus fonciers (17,2 %), la location meublée non professionnelle (18,6 %) et les plus-values immobilières (17,2 %) de source française. S'il est affilié à la sécurité sociale d'un autre pays de l'Espace économique européen ou de Suisse, seul le prélèvement de solidarité de 7,5 % est dû, sur attestation.
Où vérifier les prélèvements sociaux payés sur mes placements ?
Pour les revenus sur lesquels une banque ou un assureur établi en France a retenu les prélèvements (dividendes, intérêts), l'imprimé fiscal unique (IFU) qu'il vous adresse chaque année récapitule les revenus de l'année précédente. Un établissement étranger ne délivre pas nécessairement d'IFU français : les montants à reprendre sont alors ceux de ses relevés et des formulaires 2778-DIV ou 2778 déposés par vous ou par l'établissement mandaté, à reporter sur l'annexe 2047. Pour les revenus dont les prélèvements sont calculés par l'administration (plus-values de valeurs mobilières, revenus fonciers, location meublée), ils figurent sur l'avis d'impôt sur le revenu reçu entre août et septembre.
À lire aussi
- Assurance vie : comment ça marche ?Assurance vie : rôles du contrat, fonds en euros et unités de compte, retraits, frais, fiscalité 2026 et décès, avec un calcul de retrait détaillé.
- Comment calculer des intérêts composés avec des versements mensuels ?Intérêts composés avec versements mensuels : formule pas à pas, fonctions VC et VPM d'Excel, choix du taux mensuel et exemple fictif recalculé.
- Épargne de précaution : combien mettre de côté ?Épargne de précaution : 2 à 6 mois de revenus selon la Banque de France. Calcul pas à pas, exemple fictif chiffré, livrets adaptés et taux en vigueur.
Sources
- Légifrance – Loi de financement de la sécurité sociale pour 2026, article 12 (hausse de la CSG)
- Service-public.fr – Prélèvements sociaux sur les revenus du patrimoine et de placements
- impots.gouv.fr – Brochure pratique de l'impôt sur le revenu 2026 : principales nouveautés
- impots.gouv.fr – Brochure pratique 2026 : plus-values et gains divers
- impots.gouv.fr – Brochure pratique 2026 : CSG déductible et charges du revenu global
- Assemblée nationale – Dossier législatif du projet de loi de financement de la sécurité sociale pour 2027