Épargne de précaution : combien mettre de côté ?
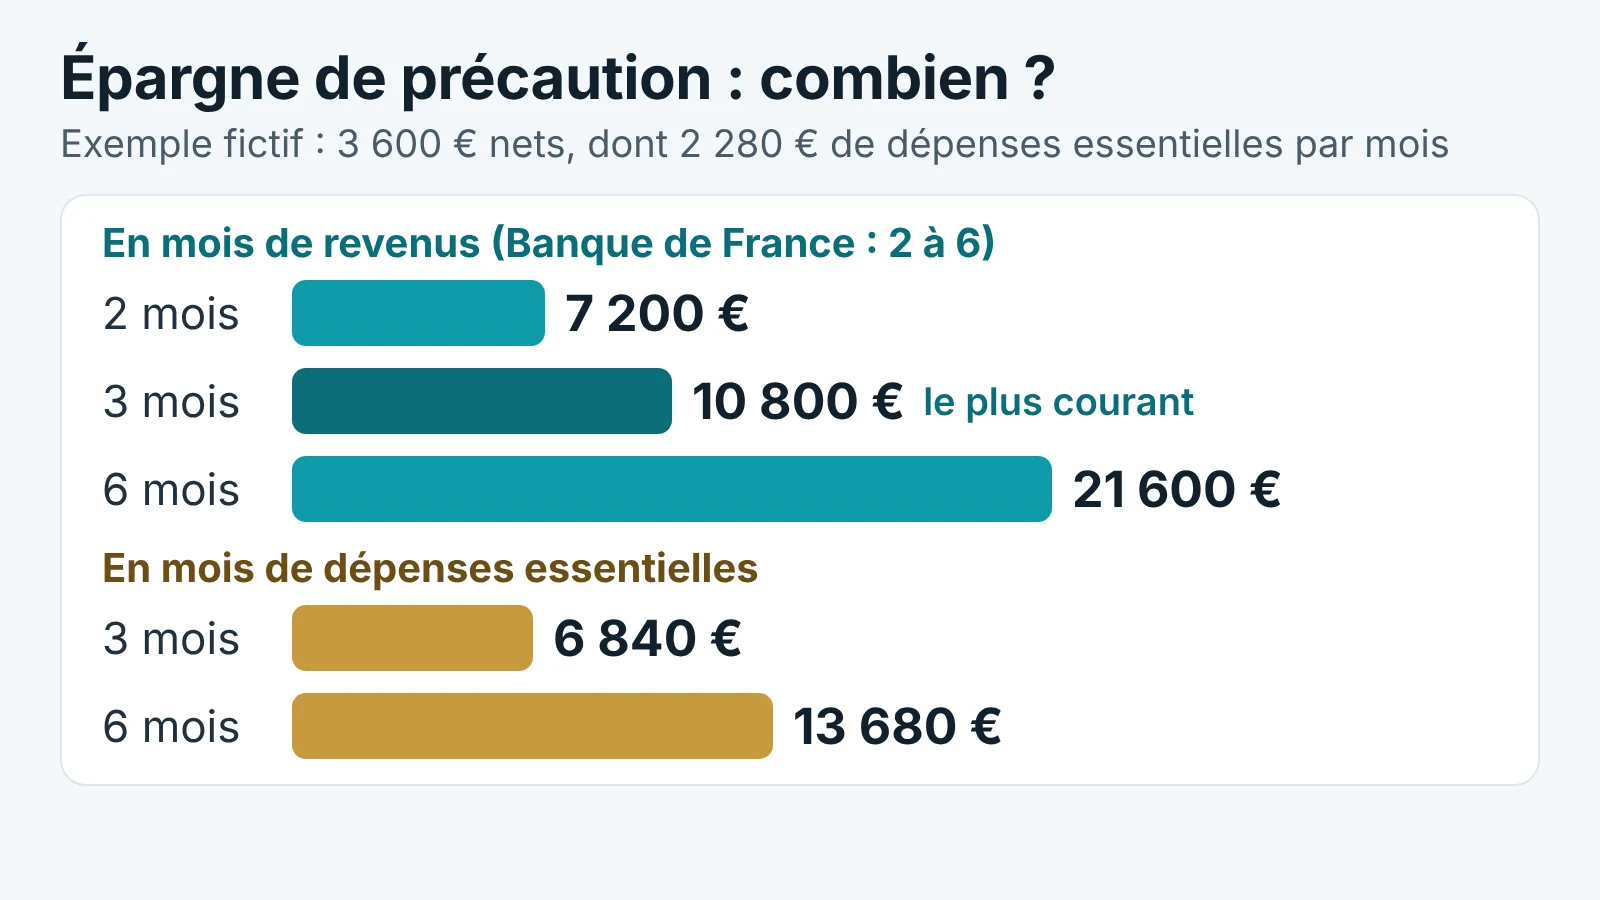
Mes questions d'argent, le portail d'éducation financière de la Banque de France, retient pour l'épargne de précaution l'équivalent de 2 à 6 mois de revenus, et plus généralement de 3 mois. Pour un foyer qui perçoit 3 600 € nets par mois, cela représente 10 800 €, dans une fourchette de 7 200 à 21 600 €. Cette réserve doit rester disponible pour les imprévus. Le montant déposé sur un Livret A ne fluctue pas avec les marchés. Le livret rapporte 1,7 % net depuis le 1er août 2026, mais si l'inflation dépasse sa rémunération, le pouvoir d'achat de l'épargne peut diminuer.
Plusieurs sites comptent plutôt en mois de dépenses essentielles, une méthode que la Banque de France juge moins protectrice : dans l'exemple fictif ci-dessous, elle donne 6 840 € pour trois mois au lieu de 10 800 €.
Combien de mois de revenus ou de dépenses garder de côté ?
L'épargne de précaution, aussi appelée épargne de sécurité ou fonds d'urgence, se mesure de deux façons. Ce portail national, mis en œuvre par la Banque de France, indique qu'« il est admis » qu'elle corresponde à 2 à 6 mois de revenus, et plus généralement à 3 mois. La fiche de 2023 de l'Autorité des marchés financiers (AMF) et de l'Institut national de la consommation (INC) retient aussi 2 à 6 mois de revenus, selon la situation et la taille du foyer.
L'autre méthode, fréquente sur les sites spécialisés, compte en mois de dépenses essentielles : logement, assurances, abonnements, alimentation. La Banque de France écrit que ce mode de calcul « est moins protecteur » et qu'il n'est pas forcément adapté à toutes les personnes. Il aboutit à un montant plus faible, puisque ces dépenses ne représentent en général qu'une partie du revenu.
L'écart entre les deux montants correspond à ce que le revenu finance d'habitude en plus des dépenses essentielles : loisirs, achats courants, épargne. Retenir le calcul en revenus permet de maintenir ce train de vie pendant la durée choisie ; le calcul en dépenses couvre seulement les charges incompressibles.
Comment calculer le montant de votre épargne de précaution
Le calcul tient en trois étapes, à partir de vos relevés de compte des derniers mois.
- Additionnez les dépenses essentielles d'un mois type : logement, alimentation, énergie, assurances, transports, téléphone et internet, frais de garde, remboursements de crédit.
- Ajoutez la part mensuelle des dépenses essentielles réglées une ou deux fois par an, comme une assurance payée en une fois, l'entretien de la voiture ou la taxe foncière d'un propriétaire : leur total annuel divisé par 12.
- Multipliez ce total par le nombre de mois retenu, puis comparez le résultat au même nombre de mois de revenus nets.
Exemple chiffré : un couple avec un enfant
Exemple fictif, avec ses hypothèses : un couple locataire avec un enfant, deux salaires, 3 600 € nets par mois au total après prélèvement à la source ; les montants de dépenses sont choisis pour l'exemple.
| Par mois | Dépense essentielle |
|---|---|
| 900 € | Loyer et charges |
| 600 € | Alimentation |
| 220 € | Transports |
| 150 € | Garde et cantine |
| 140 € | Assurances mensuelles |
| 130 € | Énergie |
| 60 € | Téléphone et internet |
| 80 € | Dépenses annuelles ÷ 12 |
| 2 280 € | Total |
La ligne des dépenses annuelles lisse 960 € par an : une assurance auto payée en une fois (540 €) et l'entretien de la voiture (420 €).
Les dépenses essentielles représentent ici 63 % du revenu. Trois mois de dépenses donnent 6 840 €, contre 10 800 € pour trois mois de revenus, soit 3 960 € d'écart. Sans la ligne des dépenses annuelles, la base serait de 2 200 € et sous-estimerait la réserve de 240 € pour trois mois.
Combien de mois retenir ?
La fourchette de 2 à 6 mois laisse une marge de choix. Le nombre de mois dépend du temps pendant lequel votre foyer devrait faire face à une baisse de revenus ou à une grosse dépense imprévue. Plusieurs éléments allongent cette durée :
- un seul revenu pour le foyer, ou des personnes à charge ;
- des revenus irréguliers : activité indépendante, intérim, rémunération à la commission ;
- un logement dont vous êtes propriétaire, exposé à des travaux urgents ;
- une voiture indispensable pour aller travailler.
À l'inverse, deux revenus stables et peu de charges fixes permettent de rester vers le bas de la fourchette. Pour des revenus irréguliers, une base simple consiste à retenir la moyenne des douze derniers mois. Second exemple fictif : un travailleur indépendant seul a perçu 30 000 € sur douze mois, après cotisations sociales et impôt, soit 2 500 € par mois, pour 1 500 € de dépenses essentielles mensuelles. Six mois de revenus représentent 15 000 €, six mois de dépenses 9 000 €.
Où placer son épargne de précaution ?
La Banque de France recommande une réserve disponible rapidement, placée sur un support qui protège le capital et rapporte des intérêts. Pour un titulaire majeur, les livrets réglementés répondent à ces critères : le montant déposé ne subit pas les fluctuations des marchés et les intérêts peuvent atténuer l'effet de l'inflation sur le pouvoir d'achat. Taux nets et plafonds des versements au 15 novembre 2026 :
- Livret A : 1,7 %, 22 950 €, un seul par personne ;
- livret d'épargne populaire (LEP) : 2,5 %, 10 000 €, réservé aux foyers dont les revenus ne dépassent pas un plafond ;
- livret de développement durable et solidaire (LDDS) : 1,7 %, 12 000 €, un par contribuable domicilié fiscalement en France, chacun des époux ou partenaires de Pacs imposés ensemble pouvant en détenir un ;
- livret jeune : au moins 1,7 %, taux fixé par chaque banque, 1 600 €, un seul par personne de 12 à 25 ans résidant habituellement en France. Le représentant légal signe l'ouverture pour un mineur.
Avant 16 ans, un titulaire mineur ne peut pas retirer lui-même des fonds de son Livret A et doit obtenir l'autorisation de son représentant légal pour retirer de son livret jeune. De 16 à 17 ans, il peut effectuer ces retraits, sauf opposition de son représentant légal.
Une personne rattachée au foyer fiscal de ses parents ne peut détenir ni LDDS ni LEP, même si elle est majeure.
Les intérêts de ces livrets sont exonérés d'impôt sur le revenu et de prélèvements sociaux. Le taux de 1,7 % du Livret A et du LDDS est fixé pour la période du 1er août 2026 au 31 janvier 2027. Un retrait sur un compte à terme avant l'échéance peut réduire les intérêts prévus au contrat.
La capacité des livrets réglementés suffit dans la plupart des cas. Une personne seule domiciliée fiscalement en France peut placer 34 950 € sur un Livret A et un LDDS, et 44 950 € si elle a droit au LEP. Les 10 800 € de l'exemple fictif tiennent sur un seul Livret A.
Parmi les livrets dont le taux est fixé par les pouvoirs publics, le LEP offre le taux le plus élevé ; celui du livret jeune, fixé par chaque banque, ne peut pas être inférieur à celui du Livret A et peut le dépasser. Le LEP est réservé aux foyers fiscalement domiciliés en France dont le revenu fiscal de référence ne dépasse pas un plafond : en 2026, 23 028 € pour une part de quotient familial en métropole, 35 326 € pour deux parts. La banque vérifie l'avis d'impôt de 2025 ou de 2026, selon la date de la demande.
Livret bancaire : intérêts et taux promotionnels
Les intérêts d'un livret bancaire sont imposables, contrairement à ceux du Livret A. Un taux promotionnel ne s'applique que pendant une courte période : regardez aussi le taux qui prendra le relais.
D'autres placements se prêtent mal à cet usage. La Banque de France écarte les placements qui exposent à une perte en capital ou sont difficiles à vendre rapidement, comme l'immobilier. Les sommes investies dans un plan d'épargne entreprise (PEE) sont en principe bloquées pendant au moins cinq ans, avec des cas de déblocage anticipé prévus. Sur un plan d'épargne en actions (PEA), un retrait avant cinq ans peut entraîner une imposition des gains, selon le cas. Dans une assurance-vie, les unités de compte comportent un risque de perte en capital ; les autres limites de ce contrat pour une réserve d'urgence sont détaillées dans les questions fréquentes.
En combien de temps constituer cette réserve ?
Déduisez du montant visé l'épargne déjà disponible pour les imprévus, puis, s'il reste une somme à constituer, divisez-la par le versement mensuel et arrondissez au mois supérieur.
Dans l'exemple fictif, le foyer vise 10 800 € et dispose déjà de 2 000 €. Il lui reste 8 800 € à constituer, hors intérêts. L'objectif est atteint au 20e versement de 450 €. Si le foyer veut s'arrêter à 10 800 € exactement, il peut limiter le dernier versement à 250 €.
Pour estimer le capital atteint avec des intérêts et des versements réguliers, un simulateur d'intérêts composés permet de régler la fréquence de capitalisation. Pour refaire ce calcul dans un tableur, la formule des intérêts composés avec versements mensuels est détaillée pas à pas.
Interrogée par l'Institut national de la consommation, la direction de l'éducation financière de la Banque de France conseille de commencer à épargner le plus tôt possible et de programmer un virement automatique mensuel vers un compte dédié. Quand vous puisez dans la réserve, reprenez les versements jusqu'à retrouver le montant visé.
Revoyez ce montant lorsque votre situation change : naissance, changement d'emploi, passage à une activité indépendante, achat d'un logement ou hausse durable des charges. Un loyer plus élevé, par exemple, augmente à la fois les dépenses essentielles et la réserve à prévoir.
Questions fréquentes
Peut-on placer son épargne de précaution sur une assurance-vie ?
Ce n'est pas le support le plus adapté à une réserve d'urgence. L'assureur dispose d'un délai qui peut aller jusqu'à deux mois pour verser la somme retirée (article L132-21 du code des assurances), y compris sur le fonds en euros, et les gains sont soumis aux prélèvements sociaux et, lors d'un retrait, à l'impôt sur le revenu, sauf abattement ou exonération.
Retirer de l'argent de son Livret A fait-il perdre des intérêts ?
Au plus ceux d'une quinzaine sur la somme retirée. Les intérêts du Livret A, du LDDS et du LEP se calculent par quinzaine entière, du 1er au 15 et du 16 à la fin du mois. Sur un Livret A, une somme retirée jusqu'au 15 cesse de rapporter à la fin du mois précédent ; retirée à partir du 16, elle rapporte jusqu'au 15. Retirer 1 000 € le 15 plutôt que le 16 coûte ainsi 0,71 € d'intérêts au taux de 1,7 %.
Pour un couple, faut-il une épargne de précaution chacun ?
Le montant se calcule pour le foyer, à partir de ses revenus et de ses dépenses communes. Les plafonds des livrets s'appliquent en revanche par personne : deux adultes contribuables domiciliés fiscalement en France peuvent détenir chacun un Livret A (22 950 €) et un LDDS (12 000 €), soit 69 900 € de capacité à deux. Deux LEP sont possibles pour les époux ou partenaires de Pacs imposés ensemble si les conditions de domicile fiscal et de revenus sont remplies.
Mon épargne de précaution est-elle protégée si ma banque fait faillite ?
Le FGDR indemnise les dépôts couverts jusqu'à 100 000 € par client et par établissement, toutes marques confondues. L'État couvre ensemble le Livret A, le LDDS et le LEP, avec un plafond distinct de 100 000 € par client et par établissement. Un compte joint est réparti à parts égales entre ses cotitulaires, sauf clause contraire du contrat. Chacun ajoute sa part à ses autres dépôts couverts dans le même établissement. Le FGDR met l'indemnité à disposition sous sept jours ouvrables à compter du constat d'indisponibilité des dépôts, sauf cas particuliers, notamment si le dossier exige un complément d'information.
Que faire de l'argent au-delà de l'épargne de précaution ?
Une fois la réserve constituée, l'excédent peut financer des projets ou d'autres placements, choisis selon la durée pendant laquelle vous pouvez vous passer de cet argent. L'AMF présente cette réserve comme un préalable à l'épargne pour d'autres projets, par exemple des travaux ou des études.
À lire aussi
- Assurance vie : comment ça marche ?Assurance vie : rôles du contrat, fonds en euros et unités de compte, retraits, frais, fiscalité 2026 et décès, avec un calcul de retrait détaillé.
- Comment calculer des intérêts composés avec des versements mensuels ?Intérêts composés avec versements mensuels : formule pas à pas, fonctions VC et VPM d'Excel, choix du taux mensuel et exemple fictif recalculé.
- Prélèvements sociaux 2026 : quel taux pour quels placements ?Prélèvements sociaux 2026 : 18,6 % en général, 17,2 % pour l'assurance-vie, l'épargne logement ou la location nue. Exceptions, calendrier, exemples.
Sources
- Banque de France, Mes questions d'argent – Une épargne de précaution : pourquoi et comment faire ?
- AMF et INC – Se constituer une épargne de précaution (2023)
- Service-public.fr – Comptes et livrets d'épargne : quelles différences ?
- Service-public.fr – Livret d'épargne populaire (LEP)
- Service-public.fr – Livret A et LEP : quelle évolution des taux de rémunération à compter du 1er août 2026 ?
- FGDR – La garantie pour les comptes en cas de faillite bancaire