Comment calculer des intérêts composés avec des versements mensuels ?
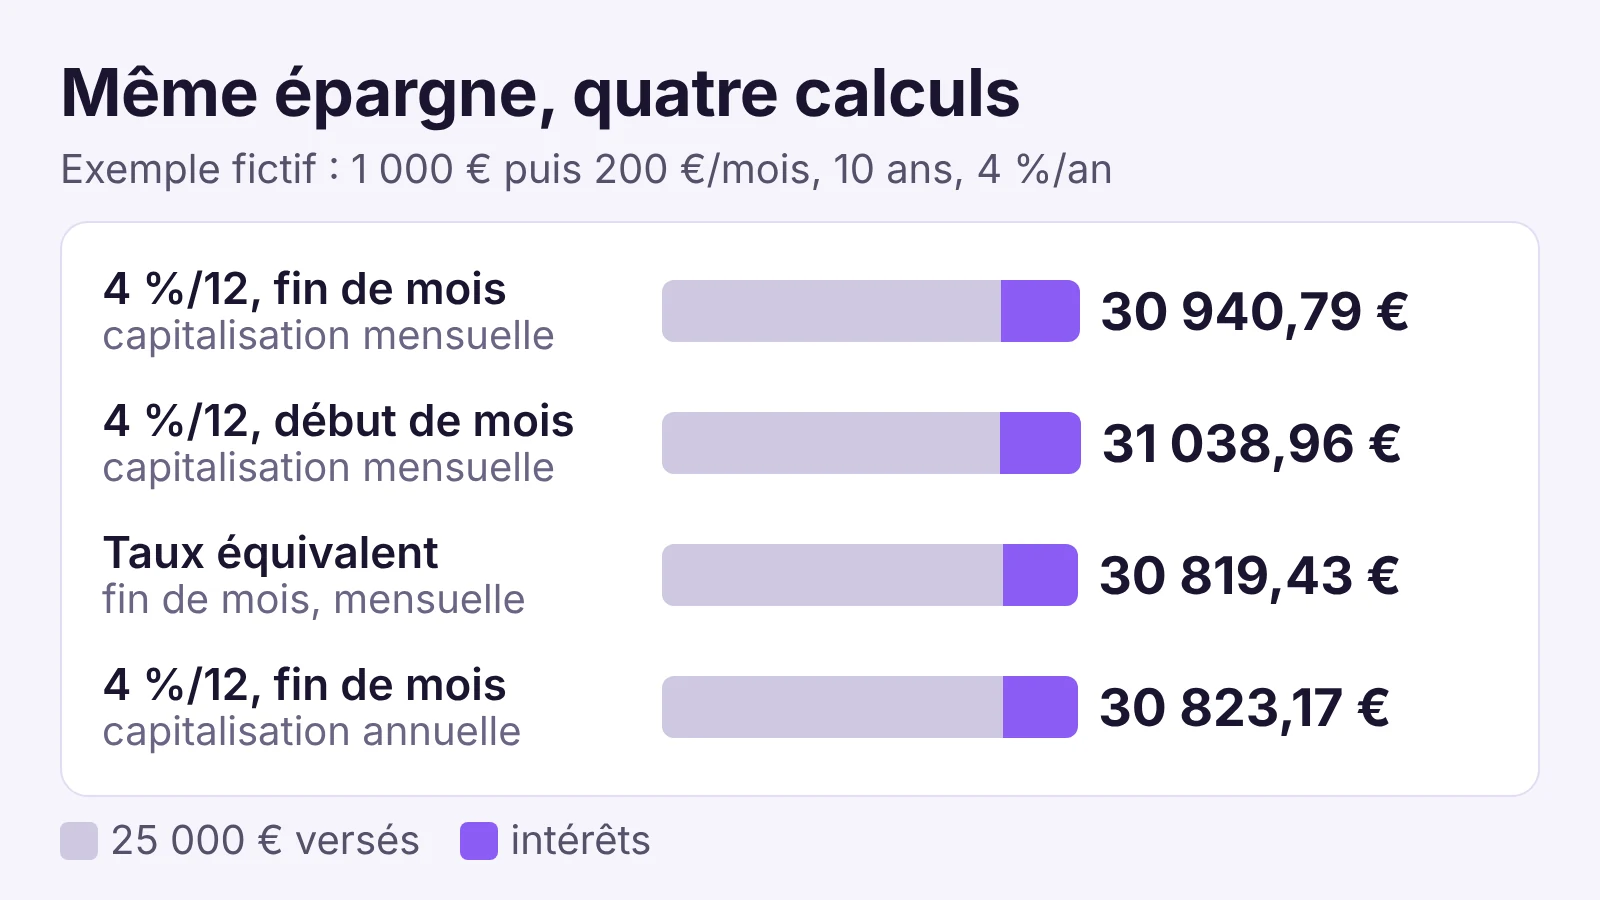
Avec des versements mensuels, le capital final se calcule en deux parties : C×(1+i)^n, plus V×((1+i)^n−1)/i, où C est le capital de départ, V le versement mensuel, i le taux mensuel et n le nombre de mois. Dans un exemple fictif, 1 000 € au départ puis 200 € à chaque fin de mois pendant 10 ans à 4 % par an donnent 30 940,79 €, pour 25 000 € versés.
Ce résultat dépend de trois conventions : le taux mensuel retenu, la date des versements et la fréquence à laquelle les intérêts rejoignent le capital. Les sections suivantes détaillent chacune d'elles, la formule équivalente dans Excel et les raisons pour lesquelles un relevé réel s'écarte du calcul.
Quelle est la formule des intérêts composés avec versements mensuels ?
La formule additionne deux capitaux qui grossissent en parallèle.
- Le capital de départ, placé pendant n mois :
C×(1+i)^n. - La suite des versements mensuels, chacun placé pendant le nombre de mois qui le sépare de la fin :
V×((1+i)^n−1)/i.
Le second terme vaut pour des versements faits en fin de mois. Pour des versements faits en début de mois, chaque versement travaille un mois de plus : on multiplie ce terme par (1 + i).
Reprenons l'exemple fictif de l'introduction, avec ses hypothèses : 1 000 € de capital de départ, 200 € versés à la fin de chaque mois, 4 % par an, 10 ans, sans frais ni impôt, avec un taux constant sur toute la durée.
- Taux mensuel : 4 % / 12 = 0,3333 % par mois, et n = 10 × 12 = 120 mois.
- Capital de départ : 1 000 × (1,003333…)^120 = 1 490,83 €.
- Versements : 200 × ((1,003333…)^120 − 1) / 0,003333… = 29 449,96 €.
- Total : 30 940,79 €, dont 25 000 € versés et 5 940,79 € d'intérêts.
Pour vérifier un calcul à la main, regardez les premiers mois. Le premier mois, les 1 000 € rapportent 3,33 € et le solde atteint 1 203,33 € après le versement. Le deuxième mois, ce solde rapporte 4,01 € et le solde passe à 1 407,34 €. Au bout de 12 mois, il atteint 3 485,23 €. Si votre tableur affiche ces valeurs, votre formule suit la même convention.
Le calculateur d'intérêts composés applique cette convention par défaut : intérêts au prorata du taux annuel divisé par 12, versements en fin de période, capitalisation mensuelle. Avec les mêmes données, il affiche le même résultat de 30 940,79 €.
Faut-il diviser le taux annuel par 12 ?
Tout dépend de ce que représente le taux annuel que vous avez en main.
Diviser par 12 donne le taux mensuel proportionnel, ici 0,3333 %. C'est la convention des exemples de l'aide Excel, qui divisent le taux annuel par 12 pour des paiements mensuels. Composé chaque mois, ce taux produit un peu plus que 4 % sur un an : (1,003333…)^12 − 1 = 4,07 %.
Si le taux annuel décrit déjà la progression réelle sur douze mois, il faut le taux mensuel équivalent : (1 + 4 %)^(1/12) − 1 = 0,3274 % par mois. Composé chaque mois, il redonne exactement 4 % sur un an. C'est le cas d'une hypothèse de performance moyenne, par exemple « 4 % par an », appliquée à un placement dont la valeur évolue en continu.
Sur l'exemple fictif, le taux équivalent donne 30 819,43 € au lieu de 30 940,79 €, soit 121,36 € de moins sur 10 ans. L'écart reste modeste sur un taux de 4 %, mais il grandit avec le taux et la durée. Le choix doit surtout rester cohérent : un taux annuel effectif ne se divise pas par 12.
Une hypothèse de taux constant reste une simplification. Le taux des livrets réglementés est révisé périodiquement, et celui d'un livret bancaire peut changer à la fin d'une offre promotionnelle. Pour un placement en actions, aucun rendement annuel n'est connu à l'avance : la formule décrit un scénario, pas un résultat attendu.
Comment faire le calcul dans Excel ?
Excel dispose de la fonction VC (valeur capitalisée), qui applique la formule de la première section. Sa syntaxe est VC(taux;npm;vpm;va;type) :
- taux : le taux par période, ici le taux annuel divisé par 12 ;
- npm : le nombre total de périodes, ici 120 mois ;
- vpm : le versement de chaque période ;
- va : le capital de départ, facultatif ;
- type : 0 ou omis pour des versements en fin de période, 1 pour des versements en début de période.
Les sommes que vous versez s'écrivent en négatif, car ce sont des sorties d'argent de votre point de vue. Pour l'exemple fictif, la formule est =VC(4%/12;120;-200;-1000;0). Elle renvoie 30 940,79 €. Avec un 1 à la place du 0 final, elle renvoie 31 038,96 € : verser en début de mois rapporte ici 98,17 € de plus sur 10 ans.
Le séparateur d'arguments dépend des réglages régionaux. Dans une version française d'Excel, c'est généralement le point-virgule ; l'aide de Microsoft écrit parfois ses exemples avec des virgules. Ses exemples d'épargne divisent eux aussi le taux annuel par 12 : selon la fonction VPM, épargner 8 500 en trois ans à 1,5 % par an demande 230,99 par mois (hypothèse de l'aide Microsoft, libellée en dollars).
Pour contrôler le résultat ligne à ligne, un tableau de quatre colonnes suffit : mois, solde de début, intérêts du mois (solde × taux mensuel) et solde de fin (solde + intérêts + versement). La dernière ligne doit retrouver la valeur de VC. Ce tableau devient indispensable dès que les versements changent en cours de route, car VC suppose un versement identique chaque mois.
Pour utiliser le taux équivalent, remplacez 4%/12 par (1+4%)^(1/12)-1 dans la formule.
Pourquoi un relevé réel ne correspond-il pas au calcul ?
La formule suppose que les intérêts rejoignent le capital chaque mois. Ce n'est pas le cas de tous les placements. Sur un Livret A, l'intérêt court par quinzaines : il part du 1er ou du 16 qui suit le jour du versement, et les intérêts de l'année ne s'ajoutent au capital qu'au 31 décembre (article R221-4 du code monétaire et financier) ; ce n'est qu'à partir de l'année suivante qu'ils produisent à leur tour des intérêts.
Pour reproduire ce fonctionnement, calculez les intérêts de chaque mois au taux annuel divisé par 12, cumulez-les à part et ajoutez le total au capital tous les douze mois. Sur l'exemple fictif, ce calcul donne 30 823,17 €, soit 117,62 € de moins qu'avec des intérêts ajoutés chaque mois. Le calculateur d'intérêts composés propose cette capitalisation annuelle et trouve le même montant.
Trois autres différences reviennent souvent.
- La date du versement : sur un Livret A, une somme déposée jusqu'au 15 commence à rapporter le 16, et une somme déposée à partir du 16 commence à rapporter le 1er du mois suivant. Le calcul mensuel ne voit pas ces décalages.
- Les plafonds : le plafond du Livret A est de 22 950 € pour une personne physique (article R221-2 du code monétaire et financier). Une fois ce solde atteint, aucun dépôt n'est plus possible, mais les intérêts continuent de s'ajouter au-delà. Avec 200 € par mois, le taux fictif de 4 % et des intérêts ajoutés une fois par an comme sur le Livret A, ce plafond serait atteint au 96e mois, à la fin de la huitième année : ce versement ne pourrait plus être fait en entier, et la suite du calcul ne serait plus réalisable sur ce seul livret.
- Les frais et les impôts : la formule donne un montant brut. Les intérêts du Livret A, comme ceux du LDDS et du LEP, sont exonérés d'impôt sur le revenu (article 157 du code général des impôts) et ne supportent pas non plus de prélèvements sociaux ; les gains de la plupart des autres placements sont imposables. Pour approcher l'effet de frais annuels prélevés sur l'encours, une méthode simple consiste à retirer ces frais du taux. Avec des frais fictifs de 0,5 % par an, soit 3,5 % au lieu de 4 %, l'exemple donne 30 104,85 €, soit 835,94 € de moins d'après les montants affichés.
Le guide de l'épargne de précaution détaille les plafonds et les taux des autres livrets réglementés. Pour l'assurance-vie, où les frais et la fiscalité des retraits pèsent sur le résultat net, le guide sur le fonctionnement de l'assurance-vie explique ce qui est prélevé et à quel moment.
Avant de comparer un calcul avec un relevé, vérifiez donc quatre points : le taux mensuel retenu, la date des versements, la fréquence de capitalisation et les sommes prélevées. Une fois ces conventions alignées, les écarts qui subsistent viennent surtout des dates exactes des opérations, des changements de taux et des arrondis.
Questions fréquentes
Combien faut-il verser par mois pour atteindre une somme donnée ?
On inverse la formule : versement = (objectif − capital de départ × (1 + i)^n) × i / ((1 + i)^n − 1), avec i le taux mensuel et n le nombre de mois. Dans Excel, la fonction VPM fait ce calcul : =VPM(4%/12;120;0;30000) renvoie environ −203,74, soit 203,74 € à verser chaque fin de mois pendant 10 ans pour atteindre 30 000 € à 4 % par an, sans capital de départ (exemple fictif). Le signe négatif indique une somme que vous versez.
Comment retrouver le rendement annuel d'une épargne déjà constituée ?
La fonction TAUX d'Excel calcule le taux par période qui relie vos versements à la valeur atteinte. Pour l'exemple fictif de ce guide, =TAUX(120;-200;-1000;30940,79) renvoie un taux mensuel de 0,3333 %. Multiplié par 12, il donne un taux annuel proportionnel de 4 % ; composé sur douze mois, (1 + 0,3333 %)^12 − 1, il correspond à une progression effective de 4,07 % par an. Si vos versements ont varié d'un mois à l'autre, cette fonction ne s'applique plus : il faut un calcul à flux irréguliers.
Combien rapportent 100 € placés chaque mois pendant 20 ans ?
Avec un taux fictif de 4 % par an, divisé par 12, et des versements en fin de mois, la formule donne 36 677,46 € au bout de 20 ans, pour 24 000 € versés, soit 12 677,46 € d'intérêts avant frais et impôts. Dans Excel : =VC(4%/12;240;-100). Avec la moitié de la durée, 10 ans, les intérêts ne représentent que 2 724,98 € pour 12 000 € versés : les dix dernières années produisent 9 952,48 € des 12 677,46 € d'intérêts.
Pourquoi deux simulateurs donnent-ils des résultats différents avec les mêmes chiffres ?
Parce qu'ils n'appliquent pas la même convention. Les écarts viennent le plus souvent du taux mensuel retenu (taux annuel divisé par 12 ou taux équivalent), du moment des versements (début ou fin de mois) et de la fréquence à laquelle les intérêts sont ajoutés au capital. Sur l'exemple de ce guide, chacun de ces choix déplace le résultat de 98,17 € à 121,36 € sur 10 ans, et 219,53 € séparent les deux résultats les plus éloignés des quatre calculs présentés.
À lire aussi
- Épargne de précaution : combien mettre de côté ?Épargne de précaution : 2 à 6 mois de revenus selon la Banque de France. Calcul pas à pas, exemple fictif chiffré, livrets adaptés et taux en vigueur.
- Assurance vie : comment ça marche ?Assurance vie : rôles du contrat, fonds en euros et unités de compte, retraits, frais, fiscalité 2026 et décès, avec un calcul de retrait détaillé.
- Prélèvements sociaux 2026 : quel taux pour quels placements ?Prélèvements sociaux 2026 : 18,6 % en général, 17,2 % pour l'assurance-vie, l'épargne logement ou la location nue. Exceptions, calendrier, exemples.